

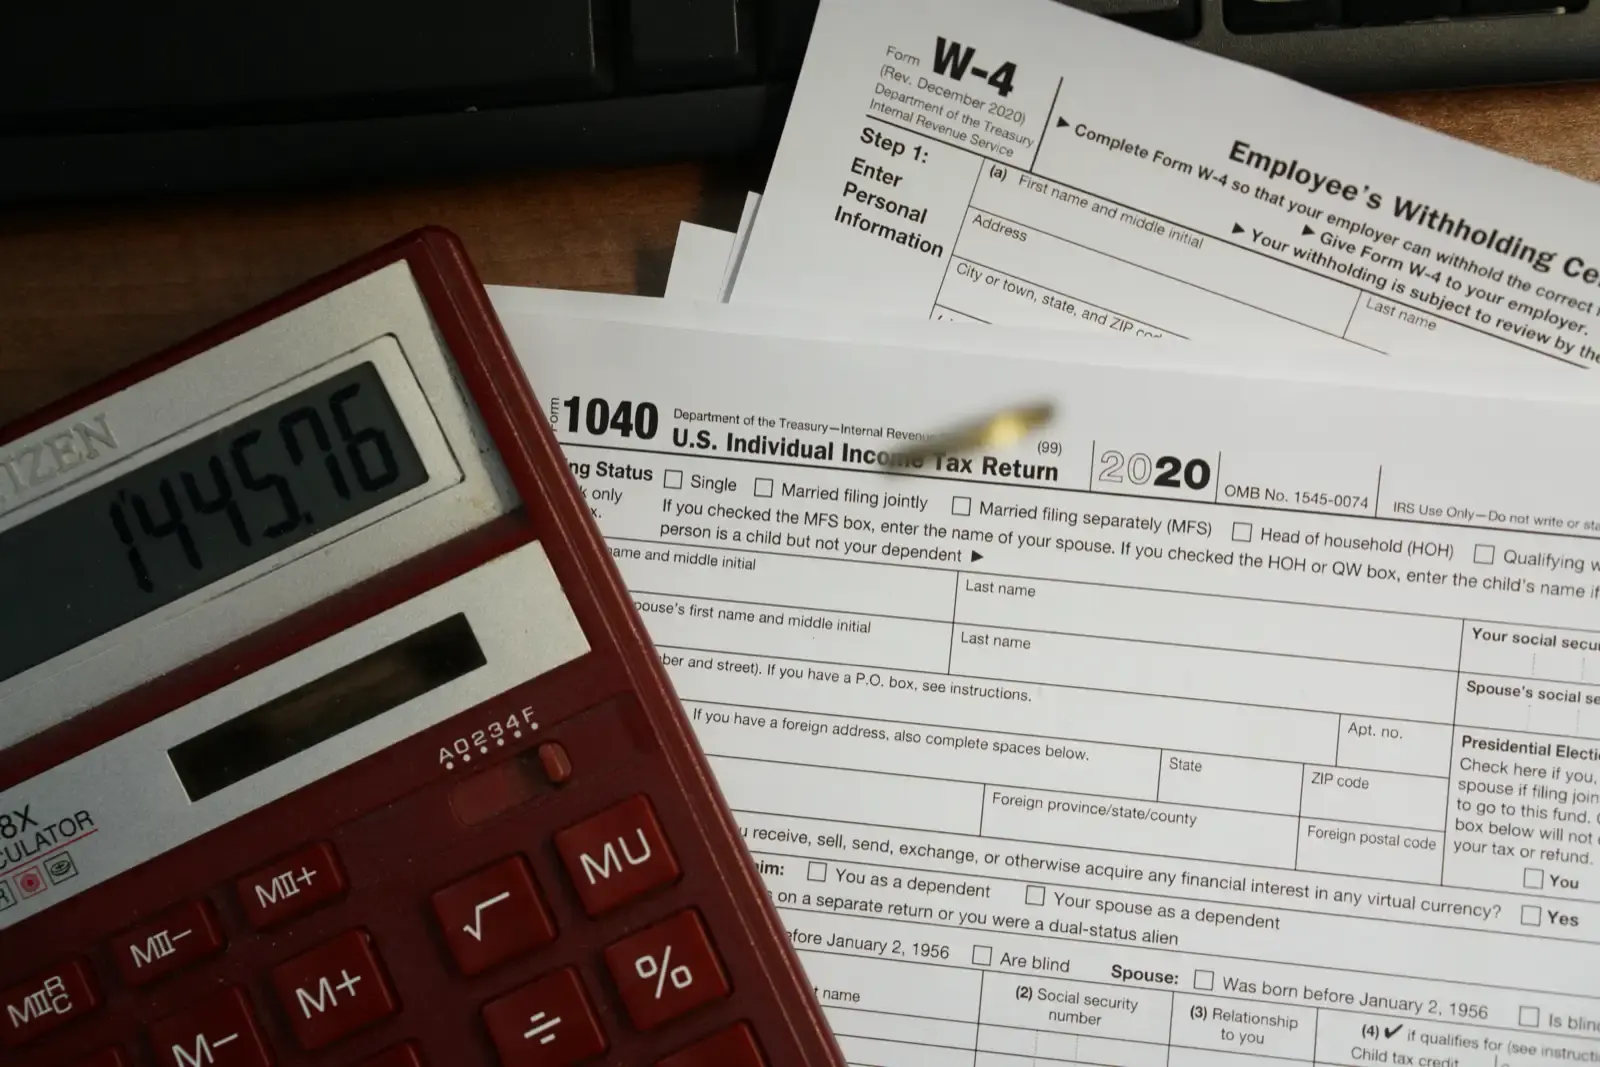
Ini bukan nasihat pajak. Artikel ini ditulis oleh tim OnlineJobs Indonesia, bukan oleh konsultan pajak berlisensi, dan tidak diperiksa oleh satu pun. Isinya opini dan rangkuman dari aturan resmi yang bisa kamu cek sendiri di bagian Sumber. Kondisimu bisa berbeda dari contoh mana pun di sini. Untuk keputusan yang menyangkut uangmu, tanya langsung ke Kring Pajak 1500200, datang ke KPP tempat kamu terdaftar, atau bayar konsultan pajak satu jam. Semua angka berlaku per Agustus 2026 dan aturan pajak berubah.
Kalau kamu digaji dalam dollar oleh perusahaan yang tidak punya kantor di Indonesia, kamu mungkin sudah berkali-kali membaca kalimat ini: “penghasilan dari luar negeri tetap objek pajak di Indonesia.” Masalahnya, artikel-artikel itu sering berhenti sebelum menunjukkan satu pun angka.
Di sini kamu bisa melihat hitungannya dan bagian mana yang memang belum punya jawaban tegas.
Jawaban satu kalimat
Ya, penghasilanmu kena pajak, dan untuk sebagian besar pekerja remote pemula angkanya jauh lebih kecil daripada yang kamu bayangkan.
Dasarnya sederhana. Kalau kamu tinggal di Indonesia, kamu adalah subjek pajak dalam negeri. Undang-Undang PPh menyebut objek pajak sebagai penghasilan “baik yang berasal dari Indonesia maupun dari luar Indonesia”. Tidak ada celah “kan uangnya dari Amerika”. Yang menentukan adalah kamu tinggal di mana, bukan kliennya di mana.
Kabar baiknya: Indonesia memberi potongan bebas pajak sebesar Rp 54 juta per tahun untuk orang lajang tanpa tanggungan, dan lapisan pertama di atas itu cuma 5 persen.
Bagian 1: Apakah kamu wajib?
Cek tiga hal ini secara berurutan.
Kamu tinggal di Indonesia? Kalau ya, atau kalau kamu berada di Indonesia lebih dari 183 hari dalam 12 bulan, kamu subjek pajak dalam negeri. Negara tempat klienmu berada tidak mengubah status ini.
Penghasilan setahunmu di atas Rp 54 juta? Itu angka PTKP (Penghasilan Tidak Kena Pajak) untuk lajang tanpa tanggungan, masih berlaku di 2026. Kalau kamu menikah, tambah Rp 4,5 juta. Per anak atau tanggungan lain, tambah Rp 4,5 juta lagi, maksimal tiga.
Di atas PTKP berarti kamu sudah memenuhi syarat objektif sebagai wajib pajak, dan kamu wajib punya NPWP serta melapor. Rp 54 juta setahun itu Rp 4,5 juta sebulan. Dengan klien luar negeri, kamu bisa melewatinya di bulan kedua.
Kamu sudah punya NPWP? Sejak UU HPP, NPWP orang pribadi penduduk Indonesia adalah NIK di KTP-mu, 16 digit. Tidak perlu mengurus kartu baru, tapi NIK-mu perlu dipadankan dan diaktivasi sebagai NPWP lewat coretaxdjp.pajak.go.id. Punya NIK tidak otomatis membuatmu kena pajak. Yang membuatmu kena pajak adalah penghasilanmu.
Satu jebakan yang sering bikin kaget: begitu NPWP-mu aktif, kewajiban lapor SPT tahunan jalan terus, termasuk di tahun ketika penghasilanmu di bawah PTKP. Yang kamu laporkan nihil, tapi kamu tetap harus lapor.
Bagian 2: Berapa kira-kira?
Tarifnya berlapis, sesuai UU HPP. Kamu tidak membayar satu tarif untuk seluruh penghasilan.
| Penghasilan Kena Pajak | Tarif |
|---|---|
| 0 sampai Rp 60 juta | 5% |
| Di atas Rp 60 juta sampai Rp 250 juta | 15% |
| Di atas Rp 250 juta sampai Rp 500 juta | 25% |
| Di atas Rp 500 juta sampai Rp 5 miliar | 30% |
| Di atas Rp 5 miliar | 35% |
Yang disebut Penghasilan Kena Pajak adalah penghasilan netomu setahun setelah dikurangi PTKP. Urutannya: hitung total masuk setahun, kurangi biaya (kalau kamu memang mengurangkan biaya, lihat Bagian 4), kurangi PTKP, baru kenakan tarif berlapis.
Tiga ilustrasi sederhana
Semua contoh di bawah memakai asumsi yang sama. Kami membuatnya sesederhana mungkin supaya kamu bisa mengecek sendiri angkanya:
- Status lajang, tanpa tanggungan, PTKP Rp 54 juta
- Seluruh penghasilan dari klien atau perusahaan luar negeri
- Tidak ada pajak yang dipotong di negara klien
- Belum mengurangkan biaya apa pun, jadi penghasilan bruto sama dengan penghasilan neto
- Tarif dan PTKP per Agustus 2026
Kalau ada asumsi yang tidak cocok dengan kondisimu, hasilnya juga berubah. Ini ilustrasi, bukan hitungan untuk kasusmu.
Rp 60 juta setahun (sekitar Rp 5 juta per bulan)
Penghasilan neto Rp 60.000.000
Dikurangi PTKP Rp 54.000.000
Penghasilan Kena Pajak Rp 6.000.000
5% × Rp 6.000.000 = Rp 300.000
Tiga ratus ribu rupiah untuk setahun penuh, atau 0,5 persen dari yang kamu terima. Contoh ini menunjukkan kenapa pajak pekerja remote pemula tidak selalu sebesar yang dibayangkan.
Rp 150 juta setahun (sekitar Rp 12,5 juta per bulan)
Penghasilan neto Rp 150.000.000
Dikurangi PTKP Rp 54.000.000
Penghasilan Kena Pajak Rp 96.000.000
5% × Rp 60.000.000 = Rp 3.000.000
15% × Rp 36.000.000 = Rp 5.400.000
Total Rp 8.400.000
Sekitar 5,6 persen dari total yang kamu terima. Setara Rp 700 ribu per bulan kalau kamu sisihkan sambil jalan.
Rp 400 juta setahun (sekitar Rp 33 juta per bulan)
Penghasilan neto Rp 400.000.000
Dikurangi PTKP Rp 54.000.000
Penghasilan Kena Pajak Rp 346.000.000
5% × Rp 60.000.000 = Rp 3.000.000
15% × Rp 190.000.000 = Rp 28.500.000
25% × Rp 96.000.000 = Rp 24.000.000
Total Rp 55.500.000
Sekitar 13,9 persen. Di level ini angkanya sudah cukup besar untuk membuat pilihan metode di Bagian 4 berpengaruh nyata, dan cukup besar untuk membuat satu jam konsultan pajak terasa murah.
Bagian 3: Kapan dan bagaimana
Batas waktunya 31 Maret, untuk penghasilan tahun sebelumnya. Penghasilan 2026 dilaporkan paling lambat 31 Maret 2027. Telat kena denda administrasi Rp 100.000 untuk orang pribadi, ditambah bunga kalau ada pajak yang kurang dibayar.
Formulirmu 1770. Ada tiga formulir orang pribadi. 1770 SS dan 1770 S dipakai karyawan yang penghasilannya sudah dipotong pemberi kerja. Kalau kamu punya penghasilan dari usaha atau pekerjaan bebas, atau penghasilan dari luar negeri, kamu masuk 1770.
Tempatnya Coretax. Sejak tahun pajak 2025 yang dilaporkan di 2026, SPT tahunan orang pribadi masuk lewat coretaxdjp.pajak.go.id, bukan DJP Online yang lama. Peluncurannya di awal 2025 berantakan dan itu bukan rahasia. Per 2026 sistemnya sudah dipakai jutaan orang, tapi keluhan yang masih rutin muncul adalah PTKP yang salah terisi otomatis, bukti potong yang tidak tertarik, dan status SPT yang berubah sendiri. Praktisnya: jangan lapor tanggal 30 Maret.
Penghasilan luar negeri masuk di lampiran tersendiri. Di formulir 1770, penghasilan dari luar negeri tidak digabung dengan penghasilan dalam negeri. Ada barisnya sendiri di Induk SPT, “Penghasilan Neto Luar Negeri”, yang diisi dari lampiran berisi rincian nama pemberi penghasilan, jenis penghasilan, penghasilan neto dalam Rupiah, dan pajak yang dibayar di luar negeri kalau ada.
Kalau sudah dipotong pajak di negara klien. PPh Pasal 24 memungkinkan pajak yang sudah kamu bayar di luar negeri dikreditkan terhadap pajak Indonesia, dengan batas: proporsi penghasilan luar negeri terhadap Penghasilan Kena Pajak, dikalikan total PPh terutang. Kelebihan di atas batas itu hangus, dan kamu perlu bukti potong serta dokumen pembayarannya. Untuk sebagian besar pekerja remote Indonesia isu ini tidak muncul, karena klien Barat umumnya tidak memotong apa pun dari pembayaran ke kontraktor di luar negara mereka.
Bagian 4: Percabangan yang harus kamu pilih sendiri
Di bagian ini tidak ada satu jawaban yang aman untuk semua orang. Pilihannya bergantung pada klasifikasi penghasilan dan kondisi pajakmu.
NPPN, dan kenapa kemungkinan besar tertutup untukmu
NPPN (Norma Penghitungan Penghasilan Neto) memungkinkan freelancer menghitung penghasilan neto tanpa mencatat semua biaya satu per satu. Kamu mengalikan penghasilan bruto dengan persentase norma yang sudah ditetapkan DJP, dan hasilnya dianggap penghasilan neto. Syaratnya peredaran bruto di bawah Rp 4,8 miliar setahun dan kamu memberitahu DJP dalam tiga bulan pertama tahun pajak.
Kalau seluruh penghasilanmu berasal dari luar negeri, metode ini kemungkinan besar tidak tersedia.
Petunjuk terkuatnya ada di formulir itu sendiri. Bagian NPPN di Formulir 1770-I judulnya “Penghasilan Neto Dalam Negeri dari Usaha dan/atau Pekerjaan Bebas”, dan petunjuk resminya menyebut bagian itu dipakai “untuk menghitung besarnya seluruh penghasilan dalam negeri“. Penghasilan luar negeri punya barisnya sendiri di tempat lain, dan kolom yang tersedia di sana adalah penghasilan neto, bukan bruto. Tidak ada kolom persentase norma. Pajakku, yang menulis khusus soal ini, sampai pada kesimpulan yang sama dengan merujuk PER-11/PJ/2025.
Selisihnya besar. Kalau NPPN bisa dipakai dan normamu misalnya 50 persen, penghasilan Rp 400 juta akan dianggap neto Rp 200 juta dan pajaknya jatuh jauh di bawah Rp 55,5 juta di contoh tadi. Banyak freelancer Indonesia menghitung pajaknya dengan model itu di kepala, lalu kaget. Persentase norma berbeda per jenis usaha dan kota, jadi angka 50 persen di sini murni ilustrasi.
Namun, sumber yang tersedia tidak sepakat. Sebagian membingkai NPPN sebagai soal status kerja saja, karyawan tidak boleh dan pekerja bebas boleh, tanpa menyebut batasan dalam negeri sama sekali. Kalau kamu berniat memakai NPPN atas penghasilan luar negeri, minta jawaban tertulis dari KPP-mu sebelum mengirim pemberitahuan. Jangan andalkan artikel siapa pun, termasuk artikel ini.
Pembukuan atau pencatatan biaya
Untuk sebagian besar orang, pilihan yang tersisa adalah menghitung penghasilan neto secara riil: total yang kamu terima dikurangi biaya yang benar-benar keluar untuk mendapatkan penghasilan itu, lengkap dengan buktinya.
Untuk contoh Rp 400 juta tadi, kalau kamu punya Rp 60 juta biaya yang terdokumentasi, neto jadi Rp 340 juta, Penghasilan Kena Pajak Rp 286 juta, dan pajaknya Rp 40,5 juta. Selisih Rp 15 juta dari contoh polos di atas.
Batas mana biaya yang boleh dikurangkan dan mana yang tidak adalah pertanyaan yang jawabannya bergantung pada kasus, dan kami tidak akan menebaknya di sini. Yang bisa dikatakan dengan aman: tanpa nota, invoice, dan mutasi rekening, tidak ada yang bisa kamu kurangkan sama sekali.
Tarif final 0,5 persen UMKM, dan kenapa jangan buru-buru berharap
Skema PPh final 0,5 persen untuk UMKM terdengar seperti solusi ideal, dan sejak PP 20/2026 yang berlaku 22 April 2026, wajib pajak orang pribadi bisa memakainya tanpa batas waktu selama peredaran bruto di bawah Rp 4,8 miliar. Ada pula fasilitas peredaran bruto sampai Rp 500 juta setahun yang tidak dikenai PPh untuk orang pribadi UMKM.
Ada dua penghalang yang langsung relevan untukmu. Pertama, penghasilan dari jasa sehubungan dengan pekerjaan bebas dikecualikan dari skema ini. Kedua, PP 55/2022 Pasal 56 mengecualikan “penghasilan yang diterima atau diperoleh di luar negeri yang pajaknya terutang atau telah dibayar di luar negeri”.
Klausul kedua punya syarat tambahan di ujungnya, dan sumber berbeda pendapat tentang cara membacanya. Kalau klien Amerika-mu tidak memotong pajak apa pun, apakah penghasilanmu masuk pengecualian itu? Sebagian penerbit membacanya sebagai pengecualian menyeluruh untuk semua penghasilan luar negeri. Sebagian lain menyoroti syarat “yang pajaknya terutang atau telah dibayar di luar negeri” sebagai pembatas. PP 20/2026 juga mengubah cara menghitung ambang Rp 4,8 miliar sehingga mencakup peredaran bruto dari luar negeri.
Karena sumbernya berbeda, kami tidak akan menebak jawabannya. Kalau kamu mempertimbangkan skema 0,5 persen atas penghasilan luar negeri, bawa ke konsultan pajak. Jawabannya bisa bernilai puluhan juta rupiah.
Yang sumbernya tidak sepakat, dan yang perlu kamu tanyakan
Empat hal yang sengaja tidak kami putuskan untukmu:
Apakah penghasilan luar negeri bisa masuk skema final 0,5 persen. Sudah dibahas di atas. Bawa ke konsultan.
Apakah NPPN benar-benar tertutup rapat. Struktur formulir dan petunjuk resminya konsisten ke satu arah, tapi sebagian penerbit membingkainya berbeda. Minta jawaban tertulis dari KPP-mu.
Siapa yang menyetorkan pajakmu kalau kamu berstatus karyawan perusahaan luar negeri. PPh Pasal 21 adalah kewajiban pemberi kerja, dan perusahaan luar negeri tanpa kehadiran di Indonesia bukan pemotong pajak Indonesia. Praktik yang umum dipakai adalah kamu menghitung dan menyetor sendiri lewat SPT tahunanmu. Perlakuan resminya untuk kasus semacam ini tidak dijelaskan dengan gamblang di satu tempat, dan kami tidak menemukan sumber resmi yang menutupnya rapat.
Apakah kamu terkena angsuran PPh Pasal 25 bulanan. Wajib pajak dengan penghasilan usaha atau pekerjaan bebas umumnya punya kewajiban angsuran bulanan, dihitung dari SPT tahun sebelumnya. Apakah dan berapa besar ini berlaku untukmu bergantung pada bagaimana penghasilanmu diklasifikasikan, yang belum selesai di titik-titik di atas. Ini pertanyaan pertama yang sebaiknya kamu ajukan ke KPP setelah SPT pertamamu.
Kebiasaan yang menyelamatkanmu di bulan Maret
Jangan tunggu bulan Maret. Mulai mencatat sejak pembayaran pertama masuk.
Buat satu spreadsheet. Satu baris per pembayaran masuk, dengan kolom: tanggal uang diterima, nama klien, nominal USD, kurs, nominal Rupiah yang mendarat, dan jalur pembayarannya. Lima menit sebulan.
Soal kurs, kurs resmi untuk keperluan pajak ditetapkan lewat Keputusan Menteri Keuangan, terbit mingguan dan berlaku Rabu sampai Selasa, dan bisa kamu ambil di fiskal.kemenkeu.go.id. Catat kurs KMK pada tanggal kamu menerima uang, dan catat juga nominal Rupiah yang benar-benar masuk ke rekeningmu. Dua angka ini jarang sama persis dan kamu akan butuh keduanya.
Kirim invoice untuk setiap pembayaran meskipun klienmu tidak memintanya. Cantumkan nomor, tanggal, deskripsi pekerjaan, dan nominal. Invoice itu menjadi bukti utama bahwa uang yang masuk adalah penghasilan jasa, dan kamu tidak perlu mengeluarkan biaya untuk membuatnya.
Simpan kontrak atau setidaknya email kesepakatan kerja, plus mutasi rekening dan riwayat penarikan dari Wise, Payoneer, atau PayPal. Penyedia layanan biasanya membatasi berapa lama riwayat bisa diunduh.
Kalau kamu belum sampai di tahap ini karena masih bingung uangnya masuk lewat mana, baca dulu panduan pasangannya: cara terima gaji dollar dari klien luar negeri. Catatan yang dibuat di sana persis catatan yang kamu butuhkan di sini.
Penutup
Kalau penghasilanmu Rp 60 juta setahun, pajakmu Rp 300 ribu dan rasa cemasmu selama ini jauh lebih mahal daripada tagihannya. Kalau penghasilanmu sudah ratusan juta, ada percabangan nyata yang berpengaruh puluhan juta, dan di titik itu satu jam konsultan pajak adalah pengeluaran yang masuk akal, bukan kemewahan.
Kerugian terbesar bukan selalu pajaknya. Masalah yang lebih sulit muncul ketika kamu tidak mencatat apa pun selama dua tahun, lalu harus menyusun ulang semuanya dari ingatan.
Sekali lagi, ini bukan nasihat pajak. Kami bukan konsultan pajak dan artikel ini tidak diperiksa oleh konsultan pajak. Ini rangkuman jujur dari aturan yang bisa kamu baca sendiri di bawah, ditulis supaya kamu punya cukup bekal untuk bertanya dengan benar. Untuk kasusmu sendiri, tanya Kring Pajak di 1500200, datangi KPP tempat kamu terdaftar, atau sewa konsultan pajak berlisensi. Aturan pajak berubah, dan semua yang ada di sini berlaku per Agustus 2026.
Sumber
Semua tautan diakses 13 Agustus 2026.
Prinsip penghasilan dari mana pun kena pajak
- UU Nomor 36 Tahun 2008 tentang Pajak Penghasilan, Pasal 2 (subjek pajak dalam negeri, kriteria 183 hari) dan Pasal 4 ayat (1) (penghasilan “baik yang berasal dari Indonesia maupun dari luar Indonesia”): https://pajak.go.id/sites/default/files/UU%20PPh%20No%2036%20Th%202008.pdf
- Naskah UU PPh setelah perubahan terakhir dengan UU HPP: https://ddtc.co.id/uploads/pdf/Susunan-Dalam-Satu-Naskah-UU-PPh-sebagaimana-diubah-terakhir-dengan-UU-HPP.pdf
PTKP dan tarif progresif
- PTKP Rp 54 juta untuk 2026, mengacu PMK 101/PMK.010/2016: https://pajakku.com/artikel/pembayaran-dan-pelaporan-pajak-berapa-ptkp-orang-pribadi-di-2026
- Lapisan tarif Pasal 17 setelah UU HPP: https://pajakku.com/artikel/tiering-pajak-penghasilan-orang-pribadi-terbaru-2026
NPPN dan batasan dalam negeri
- Petunjuk Pengisian SPT 1770 (DJP): Bagian B Formulir 1770-I berjudul “Penghasilan Neto Dalam Negeri dari Usaha dan/atau Pekerjaan Bebas bagi Wajib Pajak yang Menyelenggarakan Pencatatan”, syarat peredaran bruto di bawah Rp 4,8 miliar dan pemberitahuan 3 bulan (Pasal 14 ayat (2) UU PPh), serta Induk Angka 4 “Penghasilan Neto Luar Negeri” yang diisi dari lampiran tersendiri berisi penghasilan neto: https://www.pajak.go.id/sites/default/files/2019-03/Lampiran%20II%20PER%20-%2036.PJ_.2015.pdf
- Halaman NPPN DJP (syarat pengguna dan batas Rp 4,8 miliar): https://pajak.go.id/en/node/35180
- PER-17/PJ/2015 tentang Norma Penghitungan Penghasilan Neto: https://pajak.go.id/en/node/34498
- Analisis Pajakku yang menyimpulkan penghasilan luar negeri tidak bisa memakai NPPN, merujuk PER-11/PJ/2025: https://pajakku.com/artikel/kerja-remote-untuk-kantor-luar-negeri-bisa-pakai-nppn dan https://pajakku.com/artikel/kerja-remote-dari-indonesia-untuk-perusahaan-luar-negeri-bisakah-pakai-nppn
- Sumber yang membingkai NPPN sebagai soal status karyawan versus pekerja bebas, tanpa menyebut batasan dalam negeri: https://jovindogroup.com/blog/detail/penghasilan-dari-kerja-remote-luar-negeri-kapan-bisa-pakai-nppn-ini-penjelasannya
PPh final 0,5 persen UMKM
- PP 55/2022 Pasal 56: pengecualian penghasilan dari jasa sehubungan dengan pekerjaan bebas dan “penghasilan yang diterima atau diperoleh di luar negeri yang pajaknya terutang atau telah dibayar di luar negeri”: https://news.ddtc.co.id/berita/nasional/1801216/penghasilan-dari-luar-negeri-tak-bisa-dikenai-pph-final-05-persen
- PP 20/2026, berlaku 22 April 2026: tarif 0,5 persen tanpa batas waktu untuk WP orang pribadi dan perseroan perorangan, fasilitas peredaran bruto Rp 500 juta tetap: https://www.pajak.go.id/en/node/119950
- Ringkasan perubahan PP 20/2026 termasuk cara menghitung ambang Rp 4,8 miliar: https://taxcenterpknstan.com/pp-20-2026/ dan https://ortax.org/resmi-wp-op-dan-pt-perorangan-kini-bisa-pakai-tarif-0-5-persen-tanpa-batas-waktu
NPWP dan NIK
- NIK sebagai NPWP tidak otomatis membuat seseorang wajib membayar pajak: https://pajakku.com/artikel/nik-sebagai-npwp-apakah-otomatis-jadi-wajib-pajak
- Implementasi penuh NIK sebagai NPWP: https://pajak.go.id/en/node/103413
- Kewajiban NPWP saat penghasilan melebihi PTKP: https://news.ddtc.co.id/berita/nasional/1803104/gaji-masih-di-bawah-rp45-juta-per-bulan-belum-wajib-punya-npwp
- Penghasilan di bawah PTKP tetap wajib lapor SPT bagi pemilik NPWP: https://muc.co.id/id/article/penghasilan-di-bawah-ptkp-wp-tetap-wajib-lapor-spt-tahunan
Pelaporan SPT dan Coretax
- Batas 31 Maret dan pelaporan lewat Coretax: https://money.kompas.com/read/2026/03/04/162512726/cara-lapor-spt-tahunan-pribadi-2026-lewat-coretax-batas-akhir-31-maret
- Kendala yang masih muncul di Coretax (PTKP salah, bukti potong tidak tertarik, status SPT berubah): https://www.pajak.go.id/en/node/119242 dan https://pajakku.com/artikel/6-kendala-lapor-spt-tahunan-di-coretax-dan-cara-mengatasinya
- Volume pelaporan SPT lewat Coretax hingga April 2026: https://mediakeuangan.kemenkeu.go.id/article/show/dampak-coretax-mulai-terasa-pelaporan-spt-tembus-13-juta-hingga-april-2026
PPh Pasal 24 (kredit pajak luar negeri)
- Rumus batas maksimum kredit dan contoh penghitungan ada di Petunjuk Pengisian SPT 1770 di atas, merujuk KMK 164/KMK.03/2002 tentang Kredit Pajak Luar Negeri.
Kurs pajak
- Kurs pajak ditetapkan mingguan lewat Keputusan Menteri Keuangan, berlaku Rabu sampai Selasa: https://fiskal.kemenkeu.go.id/informasi-publik/kurs-pajak dan https://fiskal.kemenkeu.go.id/peraturan/kmk-kurs-pajak
100% gratis untuk pekerja, selamanya. Tidak ada perusahaan resmi yang memungut biaya.
Siap mulai kerja remote?
Bikin profil gratis dan biarkan perusahaan luar negeri yang menghubungi kamu.